※本記事は複数の相談事例を参考に再構成したモデルケースです。
世帯年収870万円・子ども1人の30代共働き夫婦は、6,500万円の住宅ローンを組んでも大丈夫ですか?
「今日はよろしくお願いします。」
少し緊張した面持ちで相談にいらしたのは、共働きで小学生のお子さんを育てる36歳の会社員Aさん(モデルケース)でした。
「毎月、家賃を払うだけの生活がもったいなくて。でも6,000万円を超える物件を買って、35年もローンを返済し続けられるのか、正直怖いんです。」
――ご主人が口火を切った言葉に、多くのご家庭が抱える本音が詰まっていました。
同じ世帯年収でも、教育費のかけ方や働き方によって、無理のない住宅予算は大きく異なります。ここからは、マネードクターのFPが実際にどのように不安を紐解いていくのか、相談の様子を紹介します。

ご相談者プロフィール
|
性別・年齢 |
夫(相談者):36歳/妻:34歳 |
|
家族構成 |
夫婦+子ども1人(小学2年生) |
|
仕事・年収 |
夫:会社員・年収650万円/妻:時短勤務・年収220万円 |
|
世帯年収 |
約870万円 |
|
住まい |
賃貸マンション、家賃14.5万円 |
|
貯蓄・資産形成 |
貯蓄約500万円、新NISAは少額で積立中 |
|
主なお悩み |
住宅購入・教育費・老後資金を同時に考える必要が出てきた |
住宅購入を機に相談に至った背景とは?

本日はお時間をいただきありがとうございます。FPとしてマネーティーチャーをしている松本です。住宅購入をお考えですね?まずは、住宅購入を考え始めたきっかけをお聞かせいただけますか。

子どもが小学生になって、そろそろ家を、と思うようになりました。
今は賃貸なんですが、毎月家賃を払っているだけなのがもったいない気もして・・・。
周りの友人も家を買い始めているので、少し焦りもあります。
なるほど。実際に物件はご覧になっていますか?
はい。ただ、見始めると希望エリアのマンションや戸建てが想像以上に高くて・・・。
物件価格が6,000万円台後半から7,000万円台も普通にあるんです。不動産会社からは『今の世帯年収なら購入できます』と言われたんですが、本当に35年もローン返済できるのか不安で。
ご不安になりますよね。ご家族の働き方は、今後どうお考えですか?

今は共働きですが、妻は時短勤務中なんです。子どもの学校行事や部活の送り迎えなどを考えると、フルタイムに戻ることを前提に考えていいのか分からなくて。
私の収入もボーナス込みなので、ボーナスが減ったり体調を崩したりしたら、と思うと心配です。

そうなんですね。今日、一番気になっていてスッキリしたいこと、ありますか?
それが、正直、自分でもうまく言葉にできなくて。
『いくらまで借りられるのか』を知りたいような気もするんですが、それだけでもない気がしています。
ただ漠然と不安なんです。
ありがとうございます。その“うまく言葉にできない感覚”こそ、大事なサインなんです。
多くのご家庭が、同じところで迷われます。ここで軸にしたいのは、『いくらまで借りられるか』ではなく、『わが家が教育費や老後資金まで含めて、無理なく返し続けられる住宅予算はいくらか』という見方です。
今日はそこを、一緒に数字で確かめていきましょう。
わが家の住宅購入予算は?FPと一緒に確かめる
世帯年収870万円の家庭はいったいいくらの住宅ローンを組むことができるのか。ご主人から聞かれた具体的な金額は6,500万円でした。
不動産会社では『世帯年収870万円ならローンを6,500万円は組めます』と言われました。ただ、本当に35年間返済していけるのか不安で・・・
そうですよね。よくご相談いただきます。
まず切り分けて考えたいのは、『借りられる金額』と『無理なく返し続けられる金額』は別物だという点です。
金融機関の審査で通る上限と、教育費や老後資金まで考慮して無理なく返済できる金額は、必ずしも一致しません。
その2つは、どのくらい差が出るものなんですか?

一般的な目安として、無理のない返済負担率は年収の20〜25%*1以内とされています。
借入額でいうと年収の5〜7倍あたり*2が一つの目安ですね。世帯年収が870万円だと、上限に近い水準では6,000万円台後半まで届く一方、ゆとりを重視すると5,500万〜6,000万円程度に落ち着くご家庭も多い、という目安です。
どの水準がご家庭に合うかは、この後キャッシュフロー表で数字を並べて判断していきましょう。
*1無理のない返済負担率の目安は年収の20〜25%以内とされることが多い(住宅金融支援機構2024年度集計表)
*2住宅金融支援機構「2024年度 フラット35利用者調査」では、マンションの年収倍率は約7.0倍、注文住宅は約6.9倍(住宅金融支援機構「フラット35利用者調査」)
※上記は一般的な調査に基づく参考値であり、頭金・他の借入・家族構成により適正額は変わります
キャッシュフロー表から見える住宅ローンと教育費のピーク
実際にマネードクターで使っているキャッシュフロー作成ツール「マネーカルテ」で相談者の情報からキャッシュフローを試算してみたのがこちら。
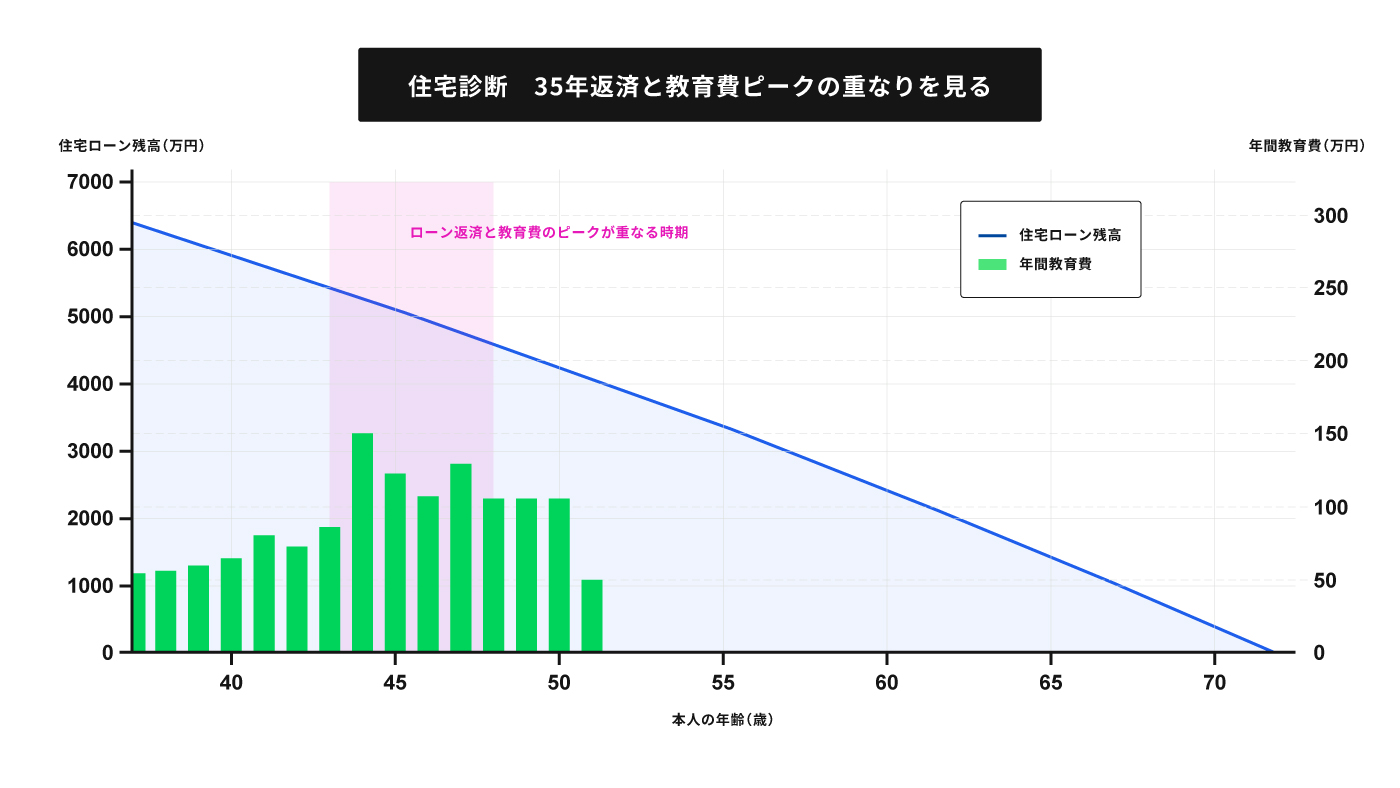 住宅診断:住宅ローン残高の推移と教育費ピークの重なり(マネードクターのマネーカルテ試算例より)
こうして見ると、40代半ばでローンと教育費の線の重なりが一番厚くなる時期が、やっぱり山場に見えます。
鋭いですね。まさにこの帯の時期が、家計の踏ん張りどころです。教育費のピーク時期を無理なく乗り切れる見込みがあれば、6,500万円の住宅ローンも現実的な選択肢の一つとなります。
住宅購入前に、FPに相談したほうがいいこととは?
住宅購入を控えて、いざFPに相談しようと思っても、何を聞いたら良いのか悩ましいものですよね。住宅ローンの返済のことだけに目が向きがちですが、実はもっと聞いてほしいことがあります。
正直、住宅ローンの金額ばかり考えていましたが、キャッシュフロー表を見て、もっと全体のことを考えないといけないのでは?と思いました。ほかに見ておくべきことはありますか?
大切なのは、住宅ローン単体ではなく『教育費と老後資金』も含めて『同時に』見ることです。
中学が公立でも、教育費は一般的に高校以降で大きく増える傾向があり、大学の進路によっても変わります。住宅ローンの返済ピークと教育費のピークが将来重なると、その時期だけ家計が急に厳しく見えることがあるんです。
うちは中学は公立の予定ですが、それでも高校や大学でお金がかかるんですね。その辺りも計算に入れられますか?
もちろんです。公立中学を前提に、高校・大学でかかる費用を織り込み、入学金や受験料は一時的な費用として計上しておきます。
こうして家計の未来を一枚の表にまとめたものを、当社では『マネーカルテ』とお呼びしています。健康診断のカルテのように、わが家のお金の状態を客観的に見える化するイメージですね。

マネーカルテ?!なんだか、自分の家計をすみずみまで診てもらえそうですね!
そうなんです!数字が並ぶと『どこが弱点で、どこに余裕があるか』が一目で分かります。
ご家族の人数が変わる場合や留学の予定など、状況が変わると結果も変わりますので、一度作って終わりではなく、定期的に見直していくものとお考えください。
教育費はいつ、どのくらい、かかる?
住宅ローンを組む時に大事な家族に必要なお金の中でも、教育費の可視化は欠かせません。
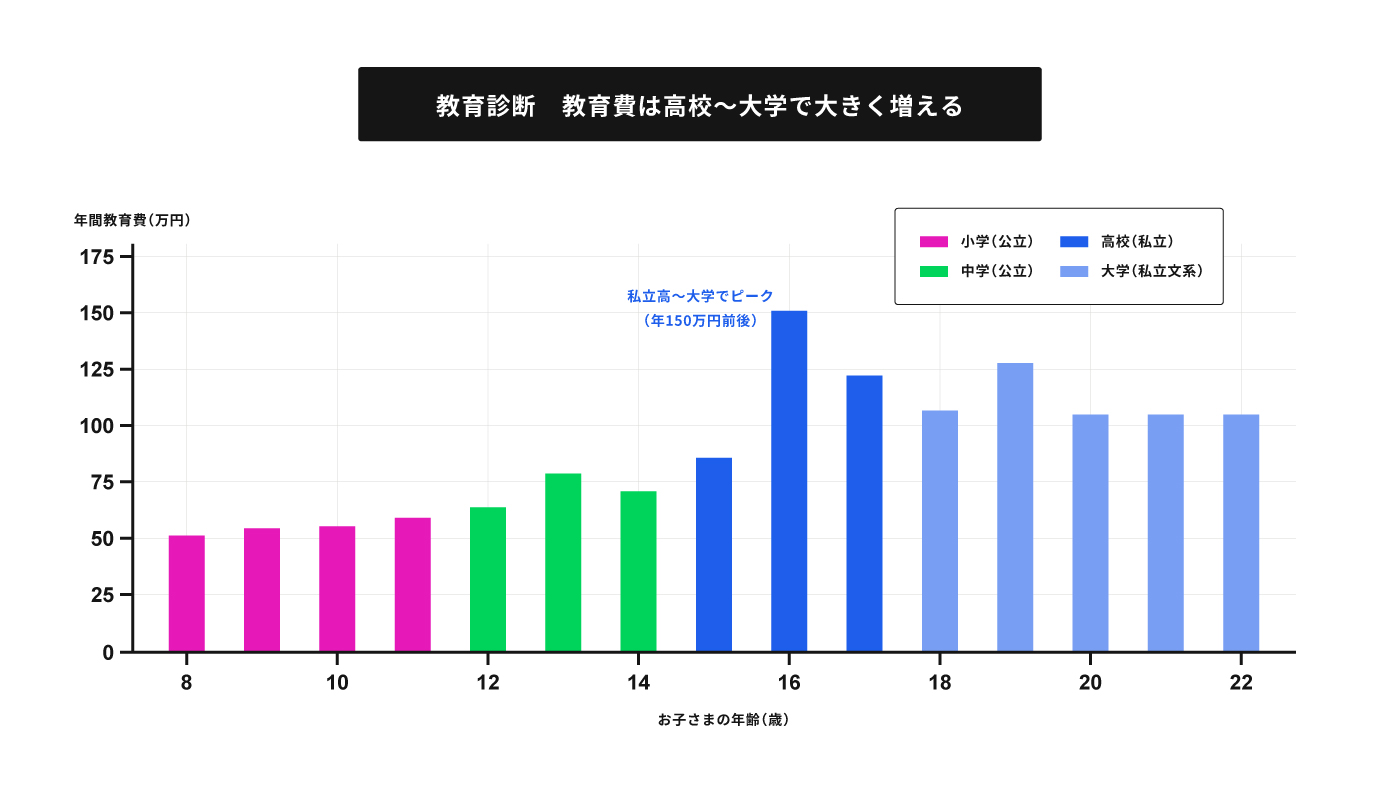 教育診断:お子さまの年齢別の年間教育費
(公立中学→私立高校→私立文系大学の例)
正直、教育費って毎年ずっと重いイメージでした。でもグラフの山は高校から大学の数年に集中しているんですね。少しほっとしました。
そこが大事なところです。ずっと重いわけではなく、“いつ・どれくらい”が見えると、その時期に向けて準備すればいい、と前向きに考えられますよね。
妻はフルタイムに復帰したほうがいい?時短勤務のままだと、家計はどの位変わりますか?
現在は時短勤務をされている奥さま。お子さんの成長とともにフルタイムに復帰するべきか、時短勤務でいるべきかも悩まれているポイントでした。できればお子さんとの時間も大事にしたい。フルタイムのほうが収入はよくなるものの、どの位家計が変わるかも、働き方を検討する材料になります。
妻は今、時短勤務です。フルタイムに戻るかどうかで、そんなに変わるものでしょうか。
働き方は、住宅予算を左右する大きな前提条件のひとつです。
あくまで一例ですが、時短勤務が続く場合とフルタイムに復帰する場合とでは、年間の収支が数十万円〜100万円規模で変わってくるケースもあります。フルタイム復帰を前提にすれば黒字を保ちやすくなる一方、時短勤務を続けると家計のゆとりは縮みやすくなります。
なるほど。フルタイム前提で計算して、あとで戻れなかったら怖いですね。
そこが大切なところです。将来必ずフルタイムで働けるとは限らないという前提も置いておきましょう。無理のない借入額は旦那さまの収入を軸に考え、フルタイムに戻れた分はゆとりや繰上返済に回す、という順番だと安心材料が増えます。
マネーカルテでは、この2つのパターンを並べて『どちらでも回るか』を確認していきます。
戸建てとマンションで、購入後にかかるお金は違う?
住宅は購入して終わりではありません。長い間住んでいると改修が必要になったり、戸建て、マンションそれぞれにランニングコストは変わってきます。購入後にかかるお金もマネーカルテで可視化し、長期の収支を見比べます。
戸建てとマンションで迷っています。ローン以外に気にすべき違いはありますか。
購入後の維持費は押さえておきたいポイントです。
マンションでは修繕積立金や駐車場代といった固定費が毎月かかり続けます。戸建ての場合も、将来の外壁や屋根の修繕費を自分で積み立てておく考え方が必要です。
ですので、物件価格だけでなく『買った後に毎月・毎年いくらかかるか』まで含めて、長期の収支で比べていきましょう。
チラシの価格だけ見て比べていました・・維持費まで入れると、印象が変わりそうです。
そうなんです。同じ価格帯でも、10年・20年で見ると総額の差が意外と大きくなることがあります。マネーカルテで、その差も数字で並べてみましょう。
住宅ローン金利が上がると、返済額はどのくらい増える?
住宅ローンを組むときに考えるのは変動金利か固定金利か。変動金利の場合は金利が上がることも想定しておくことがポイントです。
住宅ローンは、変動金利にしようと思っているのですが、金利が上がったときが怖くて。
目安として、返済期間35年の場合、金利が1%上昇すると借入1,000万円あたり月4〜5,000円ほど返済額が増える*1イメージです。
仮に6,500万円なら、月3万円前後・年37万円ほどの負担増になる計算です(前提により変わります)。教育費のピークと重なると影響が出やすいので、金利は『上がることもある』を前提に考えておくと安心です。
金利がどうなるかを予想するのは難しいですよね。
おっしゃるとおりで、金利の動きを言い当てることはできません。
ですので予想するのではなく、『上がっても家計が回るか』をあらかじめ確認しておく、という考え方です。変動金利・固定金利それぞれで試算して、どちらが安心できるかで選んでいただくのがよいと思います。
*1金利1%上昇の不安:借入1,000万円あたり月4〜5,000円程度の返済額増(元利均等・概算)。
*期間固定型(フラット35等)は変動型より金利が高めになりやすい傾向(最新の金利は各金融機関の公式サイトで要確認)。
参考:【フラット35】最新の金利情報(住宅金融支援機構)、日本銀行 「金融政策」
NISAをやっています。住宅購入後は資産形成分のお金はローン返済にあてたほうがいい?
住宅を購入したあとは、毎月の返済を優先し、これまでの資産形成予算を変更したほうがいいのかと悩まれることも。
一概に止めた方がよいとは言えません。60歳以降は収入が減り、資産を取り崩していく局面に入りやすいため、現役のうちからコツコツ資産形成を続け、将来の収支を穏やかにしておく考え方があります。新NISAやiDeCoといった制度は、それぞれ仕組みや値動きのリスク、注意点が異なりますので、ご家庭の状況に合うかを確認したうえでご活用いただくとよいと思います。
なるほど。無理のない範囲で、少しずつ続けてみます。
ぜひそうなさってください。それと、もう一つお伝えしておきたいことがあります。
住宅ローンを組むと、住宅ローン控除で納めた税金の一部が戻ってくる仕組みがあります。実は、この還付金をどう使うかも、家計を安定させる大事なポイントなんです。ひとつの整理の仕方として、住宅ローン控除が受けられる期間は還付金を生活費に混ぜず別に積み立てておき、控除期間が終わったあとに繰上返済へ充てる、という『仕組み化』があります。
還付金を使ってしまわない工夫をしておくと、家計の安定につながりやすくなります。ただし、繰上返済と手元資金の確保はトレードオフですので、生活防衛資金(当面の生活費数か月分)を残す前提で計画するのがおすすめです。
住宅購入予算を考えるときに見落としがちな出費は?
全体像が見えてくると、購入後、他にも考えておいたほうがいいお金のことがあるのでは?と気になることが増えてきます。
毎月の返済は何とかなりそうでも、急な出費が心配です。
見落とされやすいのが、まとまったイベント支出です。たとえば10年ごとの自動車の買い替えや家電の更新で、1回200万円規模の支出が発生することもあります。
こうした支出をマネーカルテにあらかじめ入れておくと、『その年だけ赤字に見える』理由が明確になり、貯蓄でいくら備えればよいかも見えてきます。
そこまで先の出費は、自分ではなかなか想像できませんでした。
だからこそ、いったん全部を表に並べてしまうのが有効なんです。
試算では、車の買い替えや子どもの進学、老後の生活まで含めて、今から準備したい金額の全体像を確認できます。現在は複数の目標への積み立てが重なるため、必要額が最も大きくなっています。ただし、各目標の「〇歳まで」という積立期間が終わるたびに、毎月の必要額は段階的に下がります。
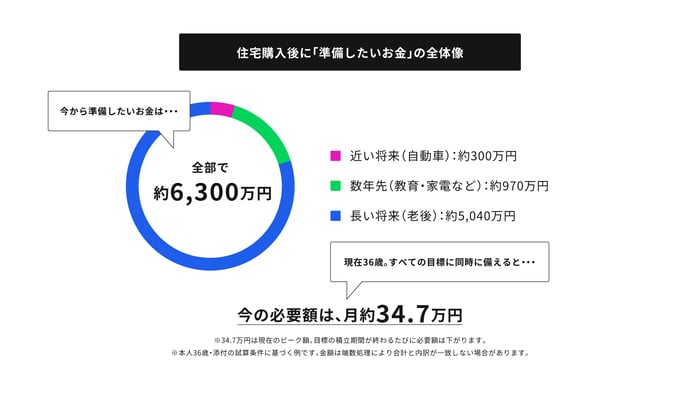
準備したいお金が、合計で約6,300万円!しかも今は、毎月34.7万円も必要なんですね。正直、こんなにかかるのかと驚きました。
驚きますよね。多くの方が、この金額を見た瞬間に不安になられます。
ただ、ここでお伝えしたいのは、この34.7万円がずっと続くわけではない、ということなんです。今はいくつもの目標がちょうど重なっているので、必要額が一番大きく見えているだけなんですね。
そのうえで――わが家の場合、毎月いくらくらいまでなら無理なく準備できるのか。
ここは、収入に対する一定の割合を参考にする考え方もありますが、実際に続けられる金額は、生活費や住宅ローン、教育費、働き方などによって変わります。そのため、割合だけで決めるのではなく、現在の家計収支を確認したうえで、生活に負担をかけずに続けられる金額を考えていきます。
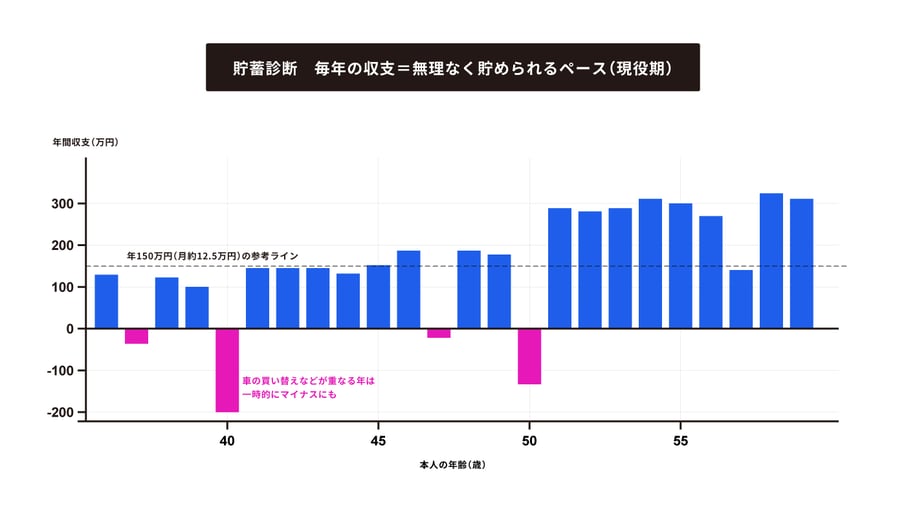 貯蓄診断:将来の収入と支出を年ごとに整理し、家計が黒字になる時期・赤字になる時期を確認します。無理なく準備できる金額は、ご家庭の収支や今後の予定によって異なります。
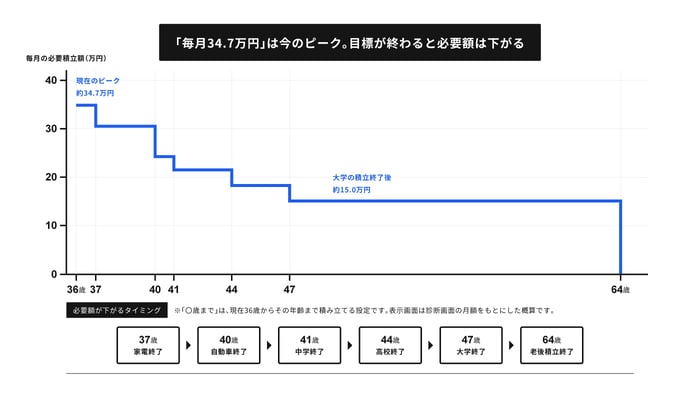
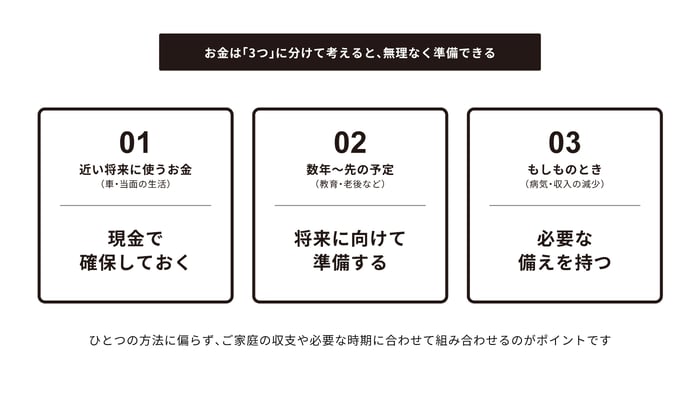
確認した家計収支をもとに、近い将来に使うお金は手元に確保し、先の予定に向けた準備や、病気・収入減少などの「もしものとき」への備えを分けて考えます。
大切なのは、一律の割合やひとつの方法に当てはめるのではなく、ご家庭の状況と必要な時期に合わせて、無理なく続けられる形を組み立てることです。
住宅購入時「団信」に入ったら、生命保険や医療保険は見直していいの?
住宅ローンを組むと団信に入りますよね?その分、生命保険は減らせるのでしょうか。
団体信用生命保険(団信)に加入すると、万一の際にローン残債の返済が不要になります。その分、住居費に相当する死亡保障は見直せる余地があります。
ただし、団信でカバーされるのはローン残債のみです。生活費や教育費に充てる死亡保障、医療・就業不能への備え、配偶者側の保障などは、引き続き必要になることが一般的です。
では、単純に保険料を減らせばいいわけではないんですね。
そのとおりです。保険は単純に減らすのではなく、ライフプランから『必要保障額』を計算し直し、減らせる部分と残す部分を切り分けて見直すのがおすすめです。
とくに共働きでペアローンを組む場合は、一方に万一のことがあってもローンが全額は消えないケースがありますので、生命保険と保障設計をあわせて確認しておくと安心です。
医療保険はどう考えればいいですか?
医療費は自己負担が大きくなりすぎないように、健康保険の高額療養費制度によって、自己負担額には一定の上限が設けられています。
そのうえで、働けない期間の収入減にどう備えるか、という生活保障の視点が大切になります。治療費そのものよりも、収入が途切れたときの生活をどう支えるか、という観点で必要な保障を考えていくとよいと思います。
制度の詳細や上限額は変わることがありますので、最新の内容は公的機関の情報をご確認ください。
相談は「一度きり」ではない?!
今日お話しして、正直ほっとしました。ずっと『6,500万円、いけるかどうか』の一点ばかり考えていたんですが、教育費も、働き方も、老後も、全部つながっていると分かって、視界が開けた気がします。
そう感じていただけたなら何よりです。多くの方が、はじめは借入額に不安を集中させてしまうんです。でも家計は、いろいろな要素が組み合わさって動いていますから、全体を一枚で見渡せると、不安の正体がはっきりしますよね。
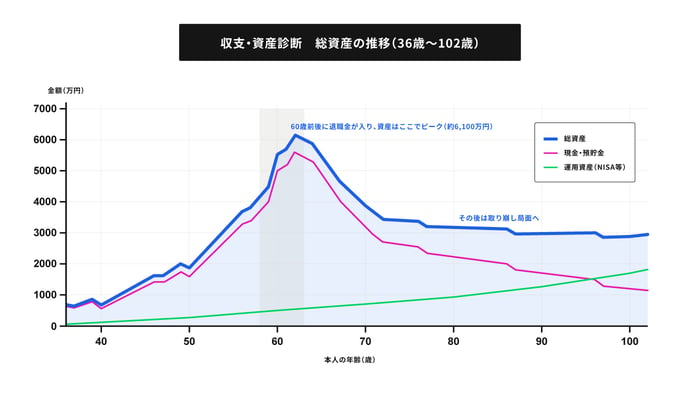 収支・資産診断:総資産の推移。60歳前後の退職金でピークを迎え、その後は取り崩し局面へ(マネードクターのマネーカルテ試算例より)
一生分のお金が、この一本の線になるんですね・・・。60歳で山があって、その後は下っていく。自分の人生を上から眺めているみたいです。
この一枚が、いわば“わが家の地図”です。どこで山を作り、どこで慎重になるか。地図があれば、迷ったときに立ち返る場所ができます。
ひとつ気になったのは、今日の試算はあくまで『今の前提』ですよね。この先、状況が変わったらどうなるんだろう、と。
大事な視点です。ライフプランは、一度作って終わりではありません。
奥さまの働き方が変わったり、収入や金利が動いたり、お子さんの進路が固まったり――前提が変われば、答えも変わります。
ですので、できれば1年に一度、あるいは大きなライフイベントのたびに見直していく。マネーカルテは“作る”ものというより、“育てていく”ものだと思っていただくとよいですよ。
なるほど。健康診断みたいに、定期的にわが家の家計を診てもらう感じですね。
まさにそのイメージです。定期的に見直しておけば、いざというときにも慌てず、早めに軌道修正できます。それが結局、いちばんの安心につながります。
相談を終えたAさんは、来たときよりも少し表情がやわらいでいました。
「まずは作っていただいた、わが家のマネーカルテを持ち帰って、妻ともじっくり話してみたいです」。
住宅購入という大きな決断を、“なんとなくの不安”ではなく“納得できる数字”をよりどころに、そして一度きりではなく折々に見直しながら進めていく――そんな前向きな一歩を踏み出した様子でした。
よくある質問(Q&A)
Q. 世帯年収870万円・子1人の30代共働き夫婦は、6,500万円の住宅ローンを組んでも教育費と老後資金を両立できますか?
A. 夫婦の就労が続き、退職金が見込め、お子さんの進学先が私立文系程度までであれば、6,500万円の借入でも教育費・老後資金を両立できるケースはあります。ただし40歳前後で現金残高が細る時期が生じやすく、奥様の働き方やお子さんの進路が試算と変わると影響が大きくなります。前提が変わるたびにマネーカルテで見直すのがおすすめです。
Q. 住宅ローンは世帯年収の何倍まで借りられますか?
A. 一般的な目安は年収の5〜7倍、無理のない返済負担率は年収の20〜25%以内とされます。世帯年収870万円なら、ゆとり重視で5,500万〜6,000万円程度、上限に近づけると6,000万円台後半という目安です。ただし頭金・他の借入・家族構成で適正額は変わるため、倍率だけで判断せず家計全体で検討しましょう。
Q. 妻が時短勤務中で年収220万円の場合、住宅ローンの借入額はフルタイム復帰前提で考えてもよいですか?
A. フルタイム復帰を前提にした借入は慎重に考えたいところです。将来必ずフルタイムで働けるとは限らず、時短のまま続くと家計のゆとりは縮みやすくなります。夫の収入を軸に無理のない借入額を考え、金利上昇も想定しておくと安心です。フルタイムに戻れた分は、繰上返済やゆとりに回す考え方があります。
Q. 小学生の子どもがいて公立中学に進む予定の場合、教育費はライフプラン表にどこまで入れるべきですか?
A. 公立中学を前提にしても、高校・大学でかかる費用は前提として織り込んでおくのが基本です。習い事や部活動の費用も忘れずに計上し、大学の入学金・受験料はスポット費用として見込みます。住宅ローンの返済と教育費のピークが重なる時期でも家計が回るかを、あらかじめマネーカルテで確認しておきましょう。
Q. 住宅ローン金利が1%上がった場合、30代子育て世帯の家計にはどのくらい影響しますか?
A. 目安として、借入1,000万円あたり月4,000〜5,000円程度の負担増です。6,500万円なら月3万円前後・年37万円ほどの増加イメージになります(前提により変わります)。教育費のピークと重なると影響が出やすいため、金利は上がることもある前提で、余裕をもった借入額を検討しておくと安心です。
Q. 団信に加入したあと、夫婦の生命保険や医療保険はどこまで見直せますか?
A. 団信加入後は、住居費相当の死亡保障を見直せる余地があります。ただし団信でカバーされるのはローン残債のみです。生活費・教育費分の死亡保障や、医療・就業不能への備え、配偶者の保障は残しておくのが一般的です。『必要保障額』を計算し直し、減らす部分と残す部分を切り分けて見直しましょう。
最終更新:2026年9月
出典:住宅金融支援機構「2024年度 フラット35利用者調査」(https://www.jhf.go.jp/about/research/loan/flat35/index.html)ほか。 金利は各金融機関・【フラット35】公式(https://www.flat35.com/)の最新情報をご確認ください。